科技资讯
10 月 31 日,IT之家援引彭博社报道,Alphabet、Meta、微软、亚马逊、甲骨文五家公司在数据中心等 AI 基础设施上的未来投入承诺合计超过 3 万亿美元【1】。这条消息被转述时,焦点大多停在“折合 20 万亿元人民币”的换算上;但报道里还有一组更值得记下来的拆分:五家公司的租赁付款承诺约 1.3 万亿美元,其他采购承诺约 1.9 万亿美元【1】。
两组数字并排看,性质就变了。这笔钱更像一叠横跨十年以上的合同——租机房、租地、锁定电力、锁定设备产能,而不只是一张设备采购单。对国内读者而言,3 万亿美元既不可复制也不可直接对标;真正会传导过来的,是这套合约结构带来的定价方式、账期习惯与交付节奏的变化。
(见下文配图)
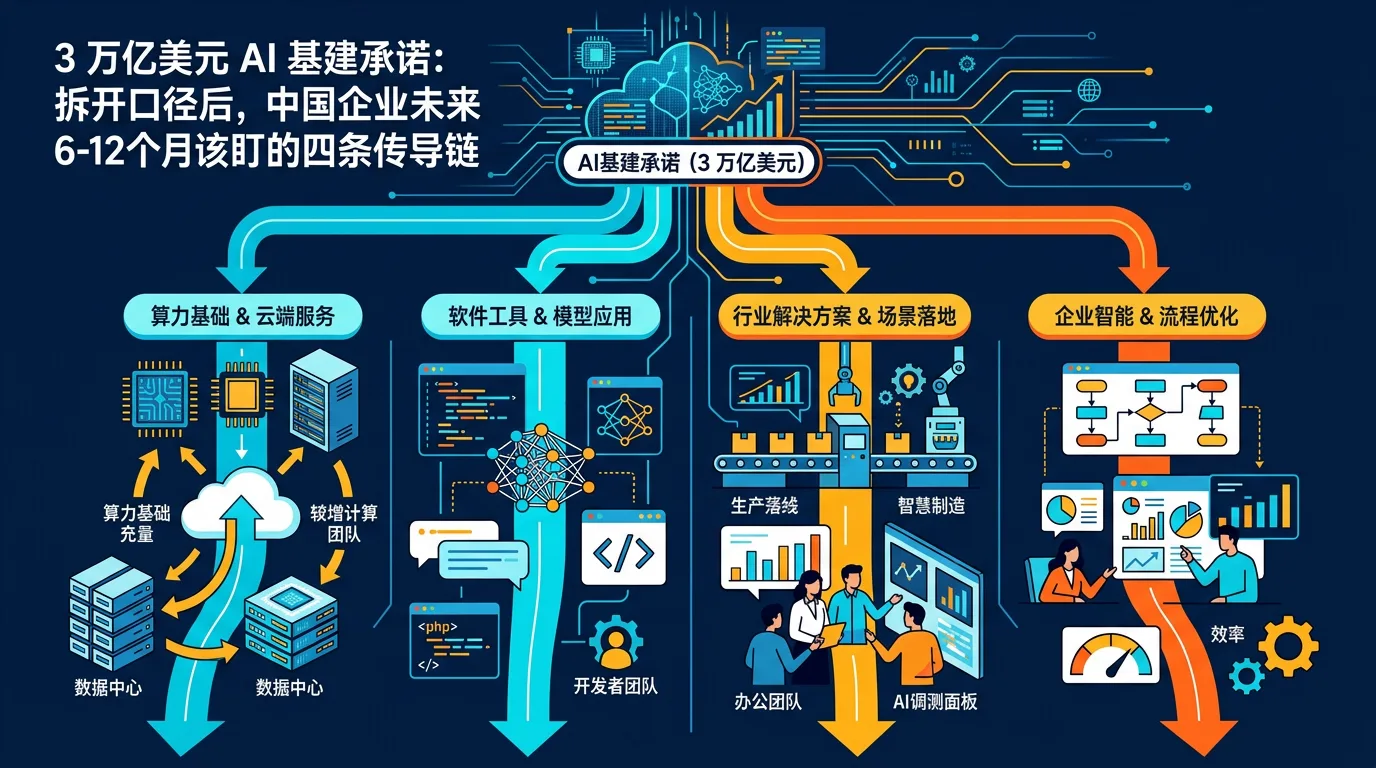
图:示意图(AI 生成,非原文截图;模型 nano-banana-2)。仅作阅读辅助,事实以正文与参考文献为准。
一、先纠一个误读:承诺总额不等于算力订单
把五家公司的数字直接横着比,容易得出错误结论,原因有三个口径陷阱。
时间口径。 这些是未来数年的累计承诺,其中一部分涉及数十年期的长期合同【1】。落在单一年度的实际支出,会比总额平缓得多,用 3 万亿除以三来推算短期供需冲击并不成立。
主体口径。 Meta 的预算包含 Reality Labs 的消费级硬件,Alphabet 与亚马逊的计划支出则包含内容授权费用【4】;各家并非把每一美元都投在数据中心上。
统计边界。 报道明确说明,本次统计未计入现有租约和债务等其他大额支出,微软的采购与建设订单数据取自截至 6 月底的年度报告,此后未更新【4】。
古令乐编辑的判断是:这份数据真正可用的读法只有纵向——同一家公司“承诺总额 / 当期收入”的比值变化,以及“尚未生效的租约占总承诺的比例”。以 Meta 为例,其未来支出承诺超过 8000 亿美元,其中近一半是尚未生效的数据中心租约,最长分 30 年支付【2】。这类结构信息,比总额更能预示云厂商下一步的定价姿态。
二、把承诺翻译成三条传导链
第一条,租约链:云价格的弹性会被重新分配。 当长期租约成为锁定算力成本的主要工具,云厂商就更倾向用长约换折扣,把确定性卖给大客户;反过来,按需与短周期资源的弹性空间可能收窄。国内企业在续签云合同时,往往先在“预留实例折扣力度”和“超量计费规则”上感受到这种变化。
第二条,资金链:账期压力会向供应链外溢。 报道提到,Alphabet 和 Meta 这类盈利能力很强的公司,因为投资新业务出现了自由现金流转负【3】;甲骨文则是首家因投资 AI 数据中心而自由现金流转负的大型科技公司,它预计到 2028 年恢复正值,并计划通过供应商融资与客户预付款减少项目初期自付资金【3】。这套组合拳一旦被上游效仿,服务器、电源、散热、光模块、机柜类供应商被要求接受更长账期或以融资换订单的概率就会上升。
“我们预计将继续大举投资,支持核心业务和新兴 AI 项目。”——Meta CFO 苏珊·李【2】
第三条,能源与工程链:订单比应用更早兑现。 承诺范围明确包含能源与租赁【1】,说明制约因素已经不止在芯片端。配电、储能、并网工程、液冷与机房建设的招标节奏,往往领先于 AI 应用层的收入兑现。
三、未来 6–12 个月的五个观察信号
信号的价值在于可证伪。下面每一条都给出“看到什么算兑现、看到什么算落空”。
- 新增租约的年限与占比。 看海外云厂商财报附注中“尚未生效租赁”的规模与平均年限。若占比继续抬升,说明长约化趋势确立;若开始缩短年限,说明需求预期在降温。
- 自由现金流的季度拐点。 甲骨文给出的时间点是 2028 年转正【3】。若后续季度通过客户预付款明显改善现金流,说明这套融资模式可复制;若迟迟不改善,供应链的账期压力就会先到。
- 折旧年限与会计政策。 投入从“买”转向“租”之后,折旧与摊销的呈现方式随之变化。折旧政策一旦调整,利润口径会被重新定义,看财报时只盯营收和资本开支是不够的。
- 电力与并网的排期时长。 若并网排队、变电站建设周期继续拉长,算力扩张的实际速度就会低于承诺金额所暗示的水平。国内的能耗指标与电价政策同样是变量。
- 云厂商的价格结构而非价格水平。 重点看预留折扣、承诺消费门槛与按需单价之间的剪刀差,而不是单看每小时的标价。
四、风险:三条反向传导路径
其一,供给先落地,付费后验证。 数据中心建设以年计,而 AI 应用能否形成稳定付费仍在验证。报道也提到,今年商界的一大争论正是这些投入究竟能否收回【1】。
其二,利用率与折旧错配。 长约锁定了成本,如果实际负载不及预期,单位算力成本就会被抬高,最终以价格策略的形式转嫁给客户。
其三,条款风险外溢到制造端。 客户预付款、供应商融资、以租代购这些工具,会把科技巨头的资金压力部分转移到设备与工程供应商身上。对出海接单的中国制造企业来说,付款条件与违约责任条款,往往比单价更影响实际利润。
五、三类角色的 6–12 个月动作清单
企业主与财务负责人。 把算力预算拆成“自建 + 云”双轨,每季度复核一次单位任务成本;涉及长期承诺的合同,提前写明退出条款与用量下限的弹性空间;不要用总额除以年数的方式做三年现金流预测。
技术负责人。 在架构上保留模型与云厂商的可替换性,避免被单一长约和技术路线同时锁死;把用量、折旧与单位成本放进同一张成本看板,而不是分散在采购与运维两个口径里。
跨境卖家与制造供应商。 卖家侧,用 AI 降低素材与客服成本是确定性较高的方向,但平台方同样在用 AI,竞争水位会同步抬高,节省下来的成本建议投入到选品与供应链,而不是直接让利。供应商侧,接海外数据中心相关订单时,把账期、预付比例与汇率条款放在价格之前谈。
还有一类容易被忽略的机会:当头部资源集中到大模型训练,中小企业的真实需求是“够用就好”的混合部署与私有化小模型。这块市场的竞争密度,未来一年大概率上升。
六、古令乐观点:分水岭不在模型,在合约与电力
这一轮竞赛最容易被误读的地方,是把它当成技术路线之争。但从披露结构看,胜负手更接近组织能力之争:谁能拿到地、锁到电、签下 30 年租约、并把折旧与现金流安排得不至于失衡【2】【3】。3 万亿美元说明的是供给端的押注强度,而不是需求的证明【5】。
对中国企业而言,可操作的空间不在“参与军备竞赛”,而在两处:一是承接配套链条上的确定性订单,同时守住自己的现金流;二是把 AI 变成既有业务的成本项优化,而不是新增一条需要独立验证的收入线。真正的验证点不在今天,而在未来 6–12 个月陆续披露的租约结构、利用率、折旧政策与自由现金流数据里。先把自己的算力账本算清楚,比讨论谁赢更有意义——因为在成本传导链上,账期与合约条款,往往比技术路线更早决定谁能活下来。
参考文献
【1】AI 基建掀起军备竞赛:微软、谷歌、甲骨文等巨头承诺投入超 3 万亿美元 — https://www.ithome.com/1/020/632.htm 【2】同上(Alphabet 合同承诺超 1 万亿美元、接近一年前八倍;Meta 未来支出超 8000 亿美元、近半为尚未生效的数据中心租约、最长分 30 年支付;Meta CFO 苏珊·李表述) — https://www.ithome.com/1/020/632.htm 【3】同上(Alphabet 与 Meta 自由现金流由正转负;甲骨文为首家因投资 AI 数据中心而自由现金流转负的大型科技公司,预计 2028 年转正,拟通过供应商融资与客户预付款减少初期自付资金) — https://www.ithome.com/1/020/632.htm 【4】同上(各家披露口径不完全一致;Meta 含 Reality Labs 消费级硬件、Alphabet 与亚马逊含内容授权费用;统计未计入现有租约与债务;微软数据取自截至 6 月底年度报告) — https://www.ithome.com/1/020/632.htm 【5】编辑注:基于【1】的趋势推演与中国企业落地建议,不含新增外部数据 — https://www.ithome.com/1/020/632.htm