科技资讯
英特尔单日跌约28%:AI 抢走的内存,正从 PC 预算里扣回来
一家成立了半个多世纪的芯片公司,因为一份季度指引,在一天之内被市场抹去约四分之一市值。据 TechCrunch 报道,英特尔周五股价下挫约 28%,为该公司历史上罕见的单日重挫,直接诱因是第四季度指引明显低于华尔街预期;报道同时引述 CNBC 数据称,政府所持股份的账面价值因此缩水约 120 亿美元【1】【2】。
股价是结果,不是原因。真正值得中国企业主、跨境卖家和硬件技术负责人花十分钟读的,是管理层给出的那条解释链——它把「AI 很热」这种模糊感受,换算成了采购单上的具体数字。
图:来源页面配图(已本地备份)。引用:【1】Intel’s stock crashes, knocking $12B from government’s stake — https://techcrunch.com/2026/10/30/intels-stock-crashes-knocking-12b-from-governments-stake/
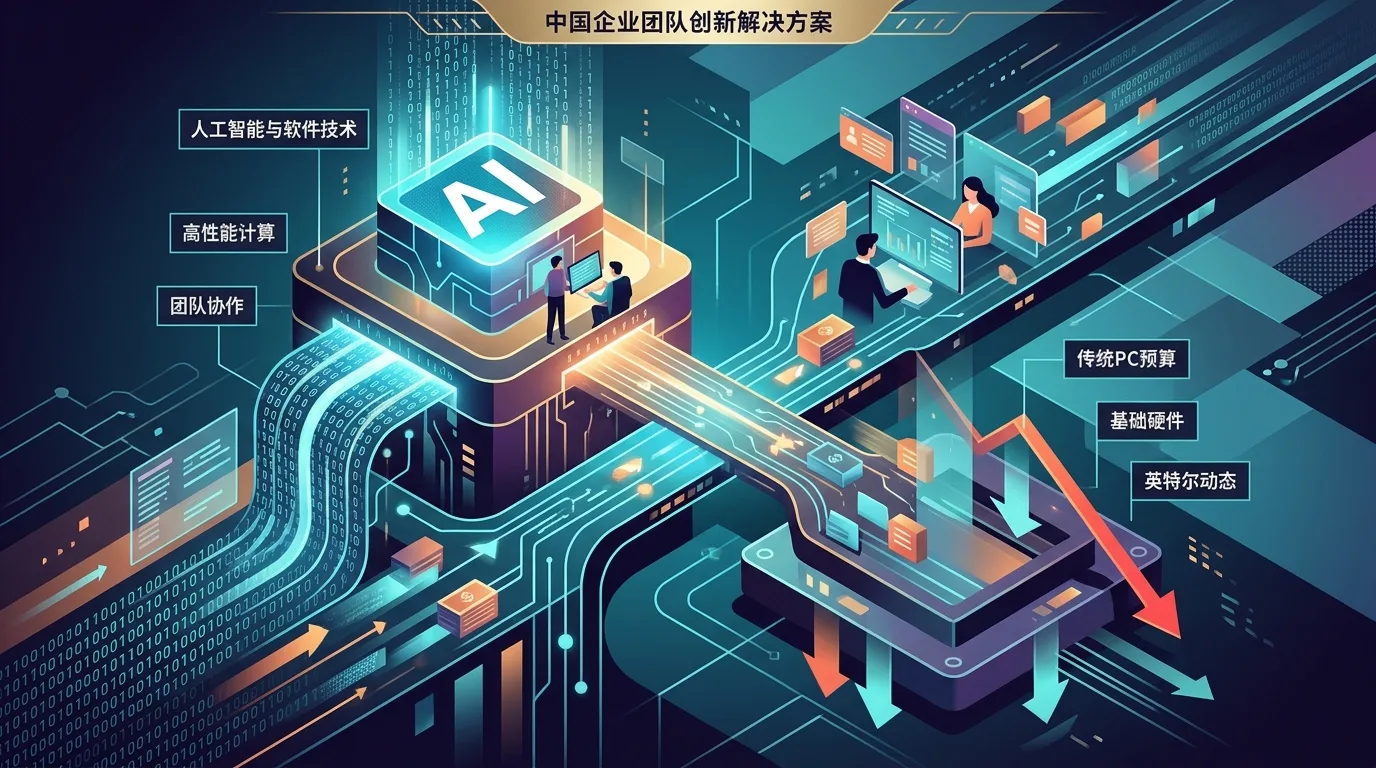
图:示意图(AI 生成,非原文截图;模型 nano-banana-2)。仅作阅读辅助,事实以正文与参考文献为准。
一、事实层:三组数字,一组比一组关键
第一组是收入指引。 公司给出的四季度区间是 150 亿至 160 亿美元,而市场此前普遍预期在 170 亿美元附近,缺口接近一成【1】。绝对值不算惊天动地,但落在这家公司的估值上,被放大成近三成的单日跌幅。
第二组是毛利率。 从 43% 降至 37%,六个百分点的下移说明问题不只是「卖得少」,还有「每台赚得薄」【1】。
第三组是现金流。 公司同时提示,由于资本开支强度高,预计不会产生正现金流【1】。三条并排放,画面就清楚了:这是投入期成本与需求节奏错位的结果,而不是需求端崩塌。
还有一条容易被情绪盖住的平衡信息:即便经历此次重挫,英特尔股价年内仍上涨超过 70%,只是从夏季高位明显回落【1】。市场修正的是过高的预期,而不是给这家公司的基本面判死刑。另据同一报道,2025 年大额入股的英伟达当日股价也小幅走低,整个芯片板块被波及【1】。
二、为什么重要:涨价是从晶圆厂一路走到报价单的
电话会上,CEO 陈立武(Lip-Bu Tan)把因果说得相当直白:
「客户已经开始基于内存价格与供应可得性,向我们发出 PC 需求放缓的信号。年初至今,整机端价格显著上升,给本就有限的 IT 预算带来额外压力。」【3】
这段话背后是一条可以直接画在白板上的链:晶圆与封测产能向高毛利的 AI 存储、加速卡订单倾斜 → 通用 DRAM、SSD 涨价且交期拉长 → 品牌厂与 ODM 把成本推到整机零售价 → 企业与教育客户的换机计划往后挪,消费端延长旧机寿命 → 处理器作为 PC 的心脏,较早感受到订单节奏的变化。
存储周期我们经历过好几轮,但这一轮的买方结构变了。抢产能的是现金流更充裕的 AI 算力买家,价格弹性的博弈对下游整机与渠道更不利。过去是「供给多了跌价、少了涨价」,现在是「高价需求直接把通用产能买走」,性质不同。
英特尔自身的结构性矛盾也在这份报表里显形。数据中心业务同比增长约 78%,是少有的亮点【1】;但产能跟不上——亚利桑那的一座新晶圆厂已投入运营,下一座预计要到 2028 年才上线,这期间还得正面应对台积电【1】。增长最快的业务被产能卡住,贡献现金流的传统业务被上游涨价反噬,这就是「转型中段」的典型样子。AI 带来的不是均匀的行业红利,而是产能与现金流的再分配。
三、对中国团队意味着什么
做企业 IT 与采购的:你的预算正在被动缩水。 同样的钱买到更低的配置,这件事已经在整机端发生。如果未来两个季度内有刚性换机需求——产线工控机、设计工作站这类停不下来的设备——把采购窗口前移、先锁价格与交期,通常比拖到预算季末更稳妥。这不叫抢跑,叫避免在最贵的时候下单。
做跨境与自有品牌的:先重算 BOM,再谈备货。 存储在整机成本中的占比正在抬升,终端涨价又会压转化率,两头受挤。建议把内存、SSD、电源的季度价格波动做成三档情景表(乐观/中性/悲观),而不是沿用上一年度的成本表;同时把价格敏感型 SKU 与高配高毛利 SKU 的备货比例拆开管理,别让低毛利机型在涨价周期里吃掉现金流。
做硬件方案与技术的:算力规划别只算 GPU。 HBM/DDR/本地 NVMe 的成本曲线与可得性,直接决定单机成本和交付节奏。在方案定义阶段就给国产存储与主控留一条可切换路径,代价远低于缺货时临时改板。
做投资与供应链研究的:把「政府持股」当情绪变量,不是基本面变量。 持股方的账面浮盈浮亏不改变产能与订单,但会显著影响市场叙事,进而影响这家公司的融资环境与客户信心——评估长周期代工合同时,这一点值得单列一行。
四、下一步:四件本周就能动手的事
- 把「上游涨价」从笼统风险拆成具体物料。 点名内存、SSD、电源三类,指定责任人按月跟踪现货价与交期,产出一页可直接用于调价与备货决策的表,而不是留在季度汇报的形容词里。
- 给长周期报价加价格保护。 回查已报出价格订单的存储占比;占比高的,考虑分批锁料,或在合同里加入物料价格联动条款,避免单边承担涨幅。
- 供应商策略从「单一最优」改成「双源可行」。 在产能受限、代工满载的环境里,任何单一来源的交付承诺都要打折看待;技术上保留一条可切换路径,是这轮周期里性价比更高的一层保险。
- 设一个跟踪面板。 三个指标够用:内存现货价走势、PC 整机均价、数据中心产能释放节奏。它们大体决定了下一年的利润留在产业链的哪一段。
回到新闻本身:约 28% 的单日跌幅,市场重新定价的是「转型需要多久」【1】。对中国的硬件从业者来说,这既谈不上坏消息也谈不上好消息,而是一条提前几个月递到手上的成本预警。【4】
参考文献
【1】Intel's stock crashes, knocking $12B from government's stake — https://techcrunch.com/2026/10/30/intels-stock-crashes-knocking-12b-from-governments-stake/
【2】编辑注:文中「政府持股账面缩水约 120 亿美元」系 CNBC 数据,经上述 TechCrunch 文章转引,本文未独立核验 — https://techcrunch.com/2026/10/30/intels-stock-crashes-knocking-12b-from-governments-stake/
【3】编辑注:文中 CEO 电话会表述为直接引语的转述,来源同上,本文未取得完整电话会记录 — https://techcrunch.com/2026/10/30/intels-stock-crashes-knocking-12b-from-governments-stake/
【4】编辑注:本文关于中国企业落地建议与跟踪指标的部分,为古令乐编辑基于公开信息的原创判断,非来源原文 — https://techcrunch.com/2026/10/30/intels-stock-crashes-knocking-12b-from-governments-stake/